1.- NORMATIVA QUE REGULA EL IMPUESTO
• Texto Refundido de la Ley Reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo; y por las demás disposiciones legales y reglamentarias que complemente y desarrollen dicha ley. (TRLRHL).
• Ordenanza Fiscal reguladora del impuesto del Ayuntamiento de Valdemoro. (OFIIVTNU)
• Ordenanza General de Gestión, Inspección y Recaudación de los tributos y otros ingresos de derecho público del Ayuntamiento de Valdemoro. (OFGGIR)
• Se aplican además los textos generales tributarios: La Ley General Tributaria y sus Reglamentos.
2.- ¿QUÉ ES EL HECHO IMPONIBLE DEL IIVTNU?
Es el incremento de valor de los terrenos de naturaleza urbana puesto de manifiesto al transmitir la propiedad o al constituir o transmitir derechos reales de goce limitativos de dominio (usufructo, derecho de superficie, derecho de uso y habitación...) ya sea a título oneroso (compraventa, permuta, expropiaciones, etcétera), gratuito o lucrativo (donación, herencias o legados) por actos inter vivos o mortis causa (art. 104.1 del TRLRHL y art. 2.1 de la OFIIVTN).
Es importante aclarar que la IIVTNU solo se devenga respecto de la transmisión del suelo. Por lo tanto, cuando se trate de la transmisión de un inmueble en el que haya suelo y construcción se tomará como valor del terreno o suelo a estos efectos el que resulte de aplicar la proporción que represente en la fecha del devengo del impuesto el valor catastral del terreno respecto del valor catastral total. Este valor puede consultarse en el último recibo del Impuesto de Bienes Inmuebles o en la sede electrónica del catastro.
Se devenga el impuesto y nace la obligación de contribuir: (art. 109.1 del TRLRHL y art. 12.1 de la OFIIVTNU)
1.- Cuando se transmita la propiedad del terreno, ya sea a título oneroso o gratuito, entre vivos o en caso de muerte, en la fecha de la transmisión.
2.- Cuando se constituya o transmita cualquier derecho real de goce limitativo del dominio, en la fecha en que tenga lugar la constitución o transmisión.
En Valdemoro tenemos establecido el sistema de gestión del impuesto mediante declaración/liquidación.
Esto significa que el obligado tributario deberá presentar declaración de la transmisión junto con la documentación correspondiente. El Ayuntamiento de Valdemoro, una vez revisada la declaración y la documentación presentada, emitirá si procede, la liquidación correspondiente.
Forma de presentación: Una vez producida la transmisión del inmueble o derecho sobre éste, deberá presentar declaración tributaria. Explicación del trámite en las preguntas 16 y/o 17.
Se puede definir la declaración tributaria como todo documento presentado ante la Administración Tributaria donde se reconozca o manifieste la realización de cualquier hecho relevante para la aplicación de tributos.
3.- ¿QUIÉN DEBE PAGAR EL IMPUESTO?
Los sujetos pasivos de la plusvalía: (art. 106 del TRLRHL y arts. 7 y 8 de la OFIIVTNU)
• En transmisiones a título oneroso, el transmitente del terreno o persona que constituye o transmite el derecho de que se trata.
• En transmisiones a título lucrativo o gratuito, la adquirente o donataria del terreno o la persona en cuyo favor se constituya o transmita el derecho real a título gratuito.
• En transmisiones mortis-causa, el sujeto pasivo es la persona heredera o legataria en cuyo favor se constituye o transmite el derecho sobre el inmueble.
Soy el comprador y, sin embargo, he recibido la liquidación a mi nombre, ¿Qué ha podido pasar?
El motivo es que el vendedor es residente en el extranjero, en tal caso, por disposición de la ley, es sujeto pasivo sustituto del contribuyente y obligado al pago, el comprador.
4.- ¿SI SE LIQUIDAN LOS IMPUESTOS DE TRANSMISIONES PATRIMONIALES O SUCESIONES, TAMBIÉN HAY QUE LIQUIDAR ESTE IMPUESTO?
SÍ, pero no es necesario haber presentado previamente declaración ante el organismo correspondiente para presentar la de plusvalía. Son trámites paralelos.
5.- SI SE HA PACTADO EN LA ESCRITURA DE VENTA QUE EL COMPRADOR SE HARÁ CARGO DE LOS GASTOS DEL IMPUESTO, ¿ESTO VINCULA AL AYUNTAMIENTO?
NO. Cualquier pacto en contrario que se formalice en la escritura sólo tendrá efectos entre las partes, siendo siempre responsable ante el ayuntamiento las personas obligadas por ley al pago del impuesto (sujetos pasivos).
6.- ¿QUÉ SIGNIFICA QUE UN ACTO SEA CALIFICADO COMO NO SUJETO O EXENTO?
En un acto no sujeto no se produce el hecho imponible y por tanto no se devenga el impuesto, no existiendo interrupción del periodo impositivo a efectos de la siguiente transmisión a excepción del supuesto de inexistencia de incremento de valor que sí interrumpirá.
En el exento, el hecho imponible se produce, pero se exime del pago a la persona obligada, interrumpiendo el periodo impositivo a los efectos de la siguiente transmisión.
7.- ¿CUÁLES SON LOS SUPUESTOS DE NO SUJECIÓN?
Los recogidos en el artículo 104 aparatados 2, 3, 4 y 5 del TRLRHL y en el artículo 4 de la OFIIVTNU.
Respecto a la extinción del condominio:
-¿Qué es? Es la finalización del régimen de copropiedad pasando el bien a una de las personas copropietarias y compensando económicamente a la otra u otras. Es habitual en las separaciones de parejas en las que hay un inmueble en común.
-¿Cuándo no tributa? En los que NO hay excesos de adjudicación. En el supuesto de que se produzcan excesos de adjudicación, siempre que se trate de un único bien que por su naturaleza resulta indivisible o pueda desmerecer mucho por su división y se adjudique la propiedad exclusiva del bien a una de las personas comuneras, abonando a la otra persona copropietaria el exceso en dinero.
Respecto a la inexistencia de incremento de valor por diferencia entre los valores de dichos terrenos en las fechas de adquisición y transmisión: (art. 104.5 del TRLRHL y art. 4.8 de la OFIIVTNU). [Ver pregunta 8]
8.- CONSIDERO QUE NO EXISTE INCREMENTO DE VALOR, ¿TENGO QUE PRESENTAR LA DECLARACIÓN?
SI. El interesado en acreditar la inexistencia de incremento de valor deberá declarar la transmisión, así como aportar los títulos que documenten la transmisión y la adquisición.
Para constatar la inexistencia de incremento de valor, como valor de transmisión o de adquisición del terreno se tomará en cada caso el mayor de los siguientes valores, sin que a estos efectos puedan computarse los gastos o tributos que graven dichas operaciones: el que conste en el título que documente la operación o el comprobado, en su caso, por la Administración tributaria.
Si la adquisición o la transmisión hubiera sido a título lucrativo se aplicarán las reglas de los párrafos anteriores tomando, en su caso, por el primero de los dos valores a comparar señalados anteriormente, el declarado en el Impuesto sobre Sucesiones y Donaciones.
La presentación de la declaración por parte del interesado acreditando la inexistencia de valor deberá ser presentada en el mismo plazo establecido en el artículo 14 OFIIVTNU. Ver preguntas 16 y/o 17
9.- ¿CUÁLES SON LOS SUPUESTOS Y EXENCIÓN?
Los recogidos en el artículo 105 del TRLRHL y en el artículo 5 de la OFIIVTNU.
¿Plusvalía municipal para mayores de 65 años?
No debemos confundir la Plusvalía Municipal (Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana) con la plusvalía ganancia (Incremento de patrimonio) por la venta de un inmueble (diferencia entre el precio de venta y el de compra) que se tributa en el IRPF. En caso de mayores de 65 años que vendan su vivienda habitual la ganancia a efectos del IRPF estaría exenta, pero no así la Plusvalía municipal donde no existe ninguna ventaja legal por el mero hecho de ser mayor de 65 años.
10.- ¿EXISTE ALGUNA BONIFICACIÓN?
El artículo 6.1 de la OFIIVTNU establece una bonificación del 50% de la cuota íntegra del impuesto, en las transmisiones de terrenos y en la transmisión o constitución de derechos reales de goce limitativos del dominio, realizadas a título lucrativo por causa de muerte a favor de descendientes y adoptados, los cónyuges y los ascendientes y adoptantes.
La bonificación deberá ser solicitada por el contribuyente al presentar la declaración del impuesto dentro del plazo señalado y deberá acompañarse de los documentos acreditativos del cumplimiento de los requisitos a que se hace referencia en este precepto.
11.- SI EL PERIODO IMPOSITIVO ES MÁS DE 20 AÑOS, ¿ESTÁ PRESCRITO Y NO SE LIQUIDA?
NO ESTÁ PRESCRITO. Está sujeto a liquidación, pero el periodo máximo de generación para el cálculo de la misma será de 20 años, por lo tanto, si se ha sido propietario/a durante más tiempo solo se liquidarán 20 años.
12.- ¿CÓMO SE CALCULA EL IMPUESTO CUANDO EL SUJETO PASIVO ADQUIERE EN DISTINTAS FECHAS?
Se generan tantas bases imponibles como fechas de adquisición con sus correspondientes periodos impositivos.
13.- ¿TIENE ALGUNA RELACIÓN EL IMPORTE DE LA LIQUIDACIÓN DE LA PLUSVALÍA CON EL PRECIO DE COMPRAVENTA QUE CONSTA EN LA ESCRITURA?
NO. [Ver pregunta 14]
14.- ¿CÓMO SE DETERMINA LA BASE IMPONIBLE, LA CUOTA ÍNTEGRA Y LA CUOTA LÍQUIDA?
La base imponible de este impuesto está constituida por el incremento del valor de los terrenos puesto de manifiesto en el momento del devengo y experimentado a lo largo de un periodo máximo de veinte años, y se determinará a través de uno de estos métodos:
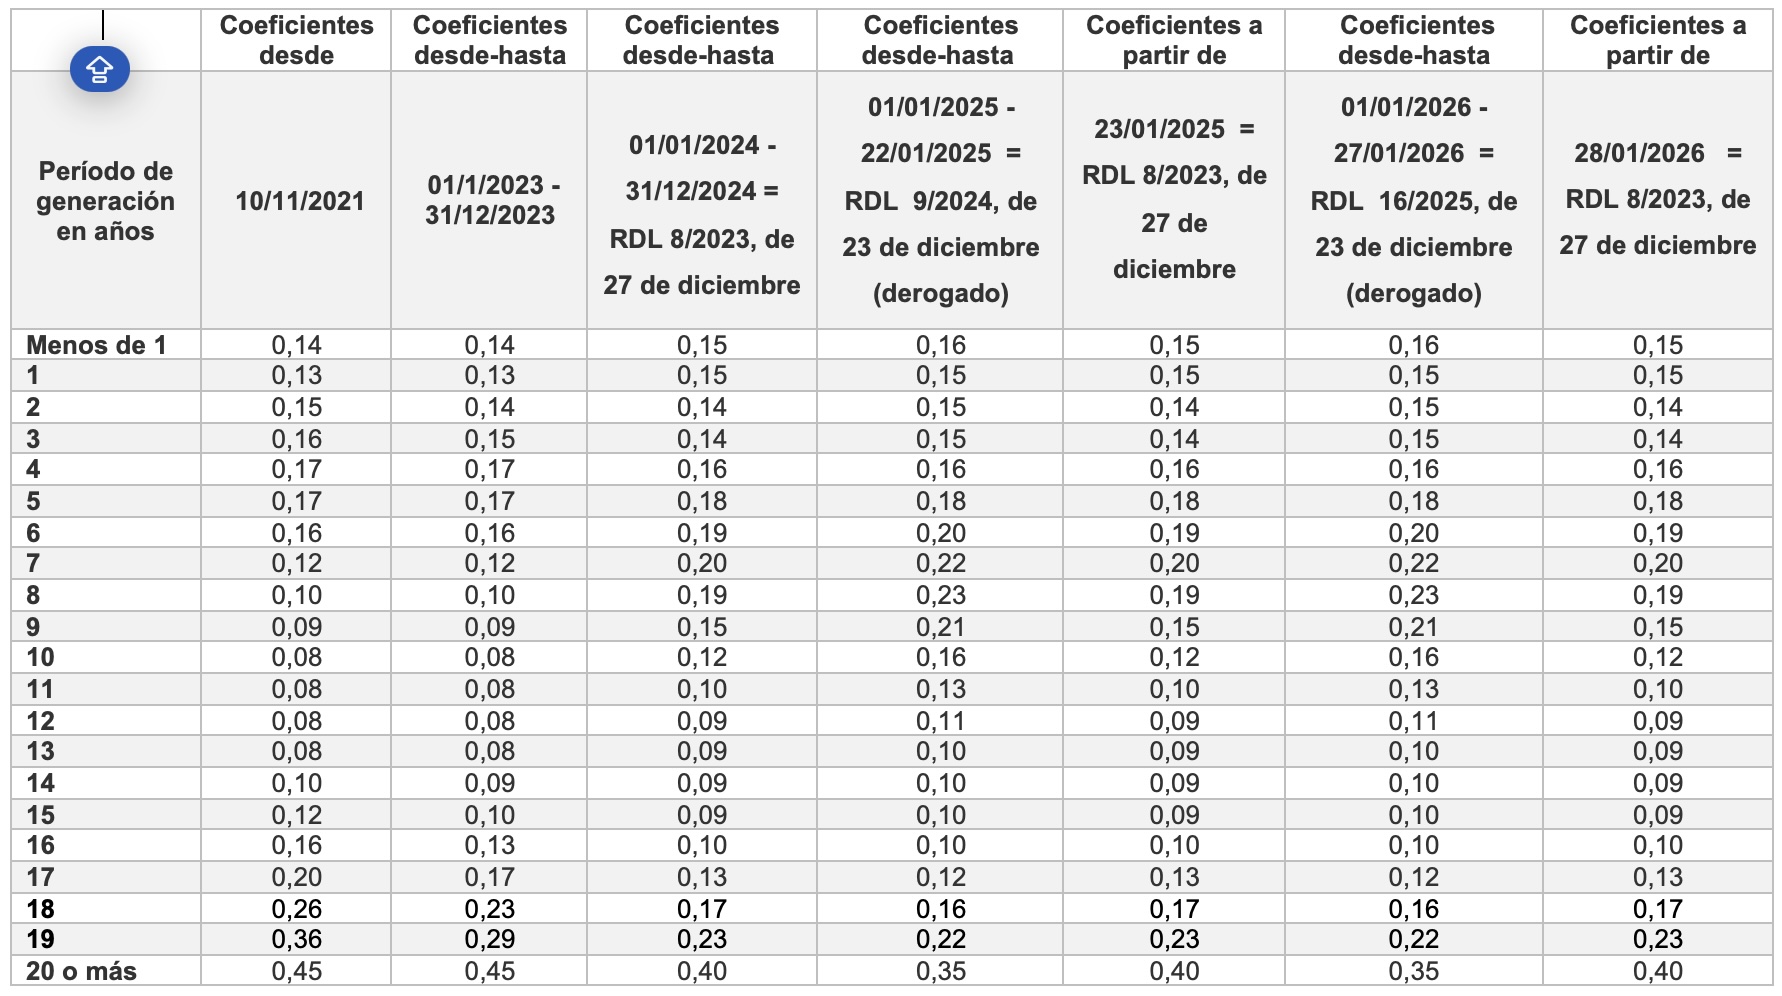
a) Método objetivo (art. 107.1 del TRLRHL y arts. 9, 10.1 y 10.2 de la OFIIVTNU). Es el sistema general, se aplica si el contribuyente no opta por el otro sistema. En él, se toma el valor catastral del suelo y se multiplica por un coeficiente, según los años transcurridos. El periodo máximo de generación que se tiene en cuenta por aplicación de la ley son veinte años.
Los coeficientes para aplicar serán diferentes en función de la fecha de transmisión:
-Transmisiones producidas antes del 1 de enero de 2023.
-Transmisiones producidas desde el 1 de enero de 2023 hasta el 31 de diciembre de 2023. En este caso se aplicará la tabla de coeficientes modificados en los términos establecidos en la Ley 31/2022, de 23 de diciembre, de Presupuestos Generales del Estado para el año 2023 (artículo 71).
-Transmisiones producidas desde el 1 de enero de 2024 hasta el 31 de diciembre de 2024: en este caso se aplicarán los coeficientes establecidos, en el Real Decreto-ley 8/2023, de 27 de diciembre, por el que se adoptan medidas para afrontar las consecuencias económicas y sociales derivadas de los conflictos en Ucrania y Oriente Próximo, así como para paliar los efectos de la sequía (artículo 24).
-Para las transmisiones producidas desde el 1 de enero de 2025 hasta el 22 de enero de 2025, se aplicará la tabla de coeficientes, conforme al Real Decreto Ley 9/2024, de 23 de diciembre, por el que se adoptan medidas urgentes en materia económica, tributaria, de transporte, y de Seguridad Social, y se prorrogan determinadas medidas para hacer frente a situaciones de vulnerabilidad social (artículo 9).
Estos coeficientes han sido derogados según la Resolución de 22 de enero de 2026, del Congreso de los Diputados, por la que se ordena la publicación del Acuerdo de derogación del Real Decreto-ley 9/2024, de 23 de diciembre, por el que se adoptan medidas urgentes en materia económica, tributaria, de transporte, y de Seguridad Social, y se prorrogan determinadas medidas para hacer frente a situaciones de vulnerabilidad social (BOE de 23 de enero de 2025).
-Para las transmisiones producidas desde el 23 de enero de 2025, se aplicarán los coeficientes establecidos, en el Real Decreto-ley 8/2023, de 27 de diciembre, por el que se adoptan medidas para afrontar las consecuencias económicas y sociales derivadas de los conflictos en Ucrania y Oriente Próximo, así como para paliar los efectos de la sequía (artículo 24).
-Para las transmisiones producidas desde el 1 hasta el 27 de enero de 2026, se aplicará, la tabla de coeficientes conforme al Real Decreto-ley 16/2025, de 23 de diciembre (artículo 18).
Estos coeficientes han sido derogados según la Resolución de 27 de enero de 2026, del Congreso de los Diputados, por la que se ordena la publicación del Acuerdo de derogación del Real Decreto-ley 16/2025, de 23 de diciembre, por el que se prorrogan determinadas medidas para hacer frente a situaciones de vulnerabilidad social, y se adoptan medidas urgentes en materia tributaria y de Seguridad Social. (BOE de 28 de enero de 2026).
-Para las transmisiones producidas desde el 28 de enero de 2026, se aplicarán los coeficientes establecidos, en el Real Decreto-ley 8/2023, de 27 de diciembre, por el que se adoptan medidas para afrontar las consecuencias económicas y sociales derivadas de los conflictos en Ucrania y Oriente Próximo, así como para paliar los efectos de la sequía (artículo 24).
b) Método real (art. 107.5 del TRLRHL y arts. 9 y 10.3 de la OFIIVTNU). Se aplica a solicitud del contribuyente. Toma como base la diferencia entre el valor de adquisición y el de transmisión. (deberá aportarse los títulos que documenten la transmisión y la adquisición). A esa cantidad se aplica el porcentaje que el valor del suelo representa respecto al valor catastral total. Base imponible= [Valor terreno (transmisión) *%del V. Suelo que representa sobre el V. Catastral - Valor terreno (adquisición) *%del V. Suelo que representa sobre el V. Catastral]
La cuota íntegra del impuesto será el resultado de aplicar a la base imponible los tipos impositivos que vienen recogidos en el artículo 11 de la OFIIVTNU. C.I. = B.I. x TIPO DE GRAVAMEN.
Periodo de generación | Tipo de gravamen |
De 0 a 5 años | 30% |
De 6 a 10 años | 29% |
De 11 a 20 o superior | 28% |
La cuota líquida del impuesto será el resultado de aplicar sobre la cuota íntegra, en su caso, las bonificaciones establecidas en el artículo 6 de la OFIIVTNU. Se establece una bonificación del 50 % de la cuota íntegra del impuesto, en las transmisiones de terrenos y en la transmisión o constitución de derechos reales de goce limitativos del dominio, realizadas a título lucrativo por causa de muerte a favor de descendientes y adoptados, los cónyuges y los ascendientes y adoptantes. Las bonificaciones aquí establecidas tienen el carácter rogado, y deberán ser solicitadas por el contribuyente o su representante al presentar la declaración del impuesto dentro del plazo señalado y deberá acompañarse de los documentos acreditativos del cumplimiento de los requisitos a que se hace referencia en este precepto. En ningún caso se aplicará la bonificación fuera de los plazos establecidos. CL= C.I. x BONIFICACIONES.
EJEMPLO 1: Una vivienda es adquirida el 05/01/2018 por 310.000 € y se vende en 05/01/2022 por 350.000 €. En la fecha de venta el valor catastral total es 100.000 €, de los que 60.000 representa el valor catastral del suelo y 40.000 € el valor catastral de la construcción (se puede ver en el recibo de IBI. El Valor catastral es la suma del valor suelo + valor construcción) En este caso el más beneficiosos el método objetivo.
-Método objetivo
Base imponible = Valor catastral suelo x coeficiente = 60.000 x 0,17 (Coeficiente para 4 años en el año 2022) = 10.200 €
Cuota Íntegra= 10.200 € (base imponible) x 0,3 (30% corresponde de 0 a 5 años) = 3.060 €
Cuota Líquida= sería de 3.060 € si no existe bonificación o de 1.530 € en el caso de solicitar y corresponder la bonificación.
-Método real
Base imponible= (350.000 -310.000) x 0,6 (el valor del suelo es el 60% = Valor suelo x 100% / Valor Catastral total) = 24.000 €
Cuota Íntegra= 24.000 € (base imponible) x 0,3 (30% corresponde de 0 a 5 años) = 7.200 €
Cuota Líquida= sería de 7.200 € si no existe bonificación o de 3.600 € en el caso de solicitar y corresponder la bonificación.
EJEMPLO 2: Una vivienda es adquirida en 05/01/2015 por 250.000 € y se vende en 05/01/2022 por 260.000 €. La plusvalía obtenida es de 10.000 € En la fecha de venta el valor catastral es 100.000 € y se compone de un valor catastral del suelo de 20.000 € y de un valor de construcción de 80.000 €. En este caso el más beneficiosos el método real.
Método objetivo:
Base imponible = Valor catastral suelo x coeficiente = 20.000 x 0,12 (Coeficiente para 7 años en el año 2022) = 2.400 €
Cuota Íntegra= 2.400 € (base imponible) x 0,29 (29% corresponde de 6 a 10 años) = 696 €
Cuota Líquida= sería de 696 € si no existe bonificación o de 348 € en el caso de solicitar y corresponder la bonificación.
Método real:
Base imponible= (26.0000 - 250.000) x 0,2 (el valor del suelo es el 20% = Valor suelo x 100% / Valor Catastral total) = 2.000 €
Cuota Íntegra= 2.000 € (base imponible) x 0,29 (29% corresponde de 6 a 10 años) = 290 €
Cuota Líquida= sería de 580 € si no existe bonificación o de 3.600 € en el caso de solicitar y corresponder la bonificación.
15.- ¿CON QUÉ MÉTODO DE CÁLCULO PRACTICAREMOS LA LIQUIDACIÓN?
En el caso de que el sujeto pasivo no pida expresamente el cálculo por el método real, aportando para ello la documentación necesaria, se aplicará de oficio el método objetivo (art. 107.5 del TRLRHL y art. 10.3 de la OFIIVTNU).
16.- HE VENDIDO UN INMUEBLE ¿QUÉ DOCUMENTACIÓN TENGO QUE PRESENTAR?; ¿CUÁNTO TIEMPO TENGO PARA PRESENTARLA?; ¿DÓNDE LA TENGO QUE PRESENTAR?
Está recogido en el artículo 14 de la OFIIVTNU.
-Documentación a aportar:
• Instancia general debidamente cumplimentada solicitando, si procede, la práctica de la liquidación del impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana. En el caso de que el sujeto pasivo no solicite que se le aplique, para el cálculo de la base imponible, el método real, aportando para ello la documentación necesaria, se aplicara de oficio el método objetivo.
• Copia del documento de identidad del interesado/os
• Copia simple del documento, público en el que conste el acto, hecho o contrato que origine la imposición.
• En el caso de que el sujeto pasivo actué a través de representante, deberá adjuntarse la documentación correspondiente para acreditar tal situación.
• En el caso de acogerse a algún supuesto de no sujeción o exención deberá a portarse la documentación correspondiente para acreditar tal situación.
• Copia del título que documente la adquisición. Tanto para determinar la no sujeción como consecuencia de la inexistencia de incremento de valor, así como si ha solicitado que se le aplique, para el cálculo de la base imponible, el método real.
-Plazo para practicar la declaración: 30 días hábiles a contar del siguiente que haya tenido lugar la transmisión.
-Lugar de presentación de la declaración: En cualquiera de los registros habilitados en el Ayuntamiento de Valdemoro o bien en cualquiera de los medios previstos en el artículo 16.4 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas.
-¿Puedo presentar una declaración tributaria de plusvalía por e-mail?
NO, el correo electrónico es muy útil para consultar dudas o información de tipo genérico, pero no nos permite acreditar fehacientemente la identidad del remitente y otros elementos esenciales. Por ese motivo, que hay ciertos datos que no se facilitan por esta vía de comunicación.
Además, no está previsto como un medio de presentación de declaraciones por la legislación vigente en materia tributaria.
Acceso a la instancia general: En las oficinas de la concejalía de Economía y Hacienda del ayuntamiento de Valdemoro, sita en la C/ Guardia Civil 25, así como en la página web del ayuntamiento de Valdemoro.
17.- HE HEREDADO O RECIBIDO EN DONACIÓN UN INMUEBLE: ¿QUÉ DOCUMENTACIÓN TENGO QUE PRESENTAR?; ¿DÓNDE LA TENGO QUE PRESENTAR?; ¿CUÁNTO TIEMPO TENGO PARA PRESENTARLA?
Está recogido en el artículo 14 de la OFIIVTNU.
-Documentación a aportar:
• Instancia general debidamente cumplimentada solicitando, si procede, la práctica de la liquidación del impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana. En el caso de que el sujeto pasivo no solicite que se le aplique, para el cálculo de la base imponible, el método real, aportando para ello la documentación necesaria, se aplicara de oficio el método objetivo.
• Copia del documento de identidad del interesado/os
• Copia simple de la escritura pública de donación.
• Copia simple de la escritura de aceptación de herencia, o en su defecto duplicado o fotocopia del escrito presentado en la Oficina liquidadora del Impuesto sobre Sucesiones o Donaciones, o justificante acreditativo de haber practicado la autoliquidación del mismo. En este caso, se acompañara también la fotocopia del testamento de la persona causante (o Declaración de Herederos si no hubiere testamento), junto con el certificado de últimas voluntades, así como fotocopia de la escritura o escrituras de adquisición de cada una de las fincas integrantes de la herencia situadas en el municipio de Valdemoro.
• En el caso de acogerse a la bonificación que se refiere el artículo 6 de la OFIIVTNU deberá hacerlo constar en la instancia general y aportar la documentación correspondiente para acreditar tal situación.
• En el caso de que el sujeto pasivo actué a través de representante, deberá adjuntarse la documentación correspondiente para acreditar tal situación.
• En el caso de acogerse a algún supuesto de no sujeción o exención deberá a portarse la documentación correspondiente para acreditar tal situación.
• Copia del título que documente la adquisición. Tanto para determinar la no sujeción como consecuencia de la inexistencia de incremento de valor, así como si ha solicitado que se le aplique, para el cálculo de la base imponible, el método real.
-Plazo para practicar la declaración:
a) 30 días hábiles a contar del siguiente que haya tenido lugar la donación.
b) En las transmisiones "mortis-causa", dentro del plazo de seis meses a contar desde la fecha de fallecimiento del causante o, en su caso, dentro de la prórroga que se refiere el párrafo siguiente.
Los herederos, albaceas o administradores del caudal relicto podrán solicitar dentro de los seis primeros meses del plazo de presentación mencionado en el párrafo anterior, la prórroga del mismo por otro plazo de hasta 6 meses de duración. Se inadmitirá la prórroga cuando la solicitud se presente después de transcurridos los seis primeros meses del plazo de presentación. La prórroga concedida comenzará a contarse desde que finalice el plazo de seis meses establecido en el párrafo anterior.
-Lugar de presentación:
En cualquiera de los registros habilitados en el Ayuntamiento de Valdemoro o bien en cualquiera de los medios previstos en el artículo 16.4 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas.
-¿Puedo presentar una declaración tributaria de plusvalía por e-mail?
NO, el correo electrónico es muy útil para consultar dudas o información de tipo genérico, pero no nos permite acreditar fehacientemente la identidad del remitente y otros elementos esenciales. Por ese motivo, que hay ciertos datos que no se facilitan por esta vía de comunicación.
Además, no está previsto como un medio de presentación de declaraciones por la legislación vigente en materia tributaria.
-Acceso a la instancia general:
En las oficinas de la concejalía de Economía y Hacienda del ayuntamiento de Valdemoro, sita en la C/ Guardia Civil 25, así como en la página web del ayuntamiento de Valdemoro.
18.- AL FALLECIMIENTO DE MI MADRE HE HEREDADO UN PORCENTAJE DE LA NUDA PROPIEDAD DE UN INMUEBLE Y MI PADRE EL USUFRUCTO
¿A quién le corresponde el pago del IIVTNU (Plusvalía)?
Como el sujeto pasivo es el adquirente y en este caso se ha producido la transmisión de dos derechos distintos a dos personas diferentes, el sujeto pasivo será tanto el nudo propietario como el usufructuario, es decir, usted y su padre (cada uno por su porcentaje de titularidad del derecho).
¿Cuándo fallezca mi padre tendré que pagar por la extinción del usufructo?
La consolidación de la propiedad por el nudo propietario consecuencia del fallecimiento del usufructuario (extinción del usufructo) no implica transmisión de propiedad, por tanto, no se realiza el hecho imponible del impuesto.
19.- ¿QUÉ SUPONE INCUMPLIR CON LA OBLIGACIÓN DE DECLARAR EN LOS PLAZOS ESTABLECIDOS?
Las cuotas resultantes de las liquidaciones cuya declaración haya sido presentada después de haber transcurrido los plazos previstos en las preguntas 16 y/o 17, se incrementarán con los recargos establecidos en el artículo 27 de la Ley 58/2003, General Tributaria. (art. 16 de la OFIIVTNU, presentación extemporánea de declaraciones sin requerimiento previo de la Administración.)
En todo lo relativo a la calificación de infracciones tributarias, así como a la determinación de las sanciones que por las mismas correspondan en cada caso, se aplicará el régimen regulado en la Ley 58/2003, de 17 de diciembre, General Tributaria en las disposiciones que la complementen y la desarrollen, y en la Ordenanza fiscal general de Gestión, Inspección y Recaudación de los Tributos y otros Ingresos de Derecho Público del ayuntamiento de Valdemoro. (art. 17 de la OFIIVTNU, infracciones y sanciones)
20.- EL NOTARIO ME HA DICHO QUE ÉL HACE LLEGAR LA DOCUMENTACIÓN AL AYUNTAMIENTO. ¿DEBO PRESENTAR LA DECLARACIÓN?
SI. Es decir, el hecho de que los notarios estén obligados a remitir la información al ayuntamiento no implica que no se deba presentar la declaración del impuesto. Ver preguntas 16 y/o 17 y 19.
Los notarios advertirán expresamente a los comparecientes en los documentos que autoricen sobre el plazo dentro del cual están obligados los interesados a presentar declaración por el impuesto y, asimismo, sobre las responsabilidades en que incurran por la falta de presentación de declaraciones.
21.- ¿CUÁNDO PRESCRIBE LA PLUSVALÍA?
La prescripción se produciría a los 4 años y 30 días hábiles si se trata de un supuesto de transmisión intervivos; pero si se trata de una transmisión mortis causa (herencia) el plazo sería de 4 años y seis meses.
22.- ¿ESTÁ SUJETO EL ARRENDAMIENTO FINANCIERRO O LEASING DE INMUEBLES A LA PLUSVALÍA? ¿QUÉ FECHA SERÁ LA DE ADQUISICIÓN Y TRANSMISIÓN EN ESTE TIPO DE TRANSMISIONES?
Sí, está sujeto.
Se considera una compraventa en el momento en que se ejercita la opción de compra. Por lo tanto, el obligado tributario es el transmitente.
La fecha de adquisición será la fecha en la que el transmitente haya adquirido el inmueble objeto de transmisión, debiéndose aportar copia del título de transmisión (ya sea privado o en escritura pública).
En cuanto a la fecha de transmisión, será la fecha de la escritura donde se ejercita la opción a compra, fecha que irá precedida por otro título anterior cuando se constituye y se formaliza el contrato de arrendamiento financiero o leasing.
La copia de estos dos títulos se aportará igualmente para conocer el valor total de transmisión (que será la suma de cada una de las cuotas, más la cuota final, puesta de manifiesto en la opción a compra).
Por ejemplo: la empresa X tiene un inmueble desde 2000 y constituye un arrendamiento financiero a favor de la empresa Y el 1 de enero de 2005, por 8 años por cuotas mensuales de 1.500 €. Llegado el 31 de diciembre de 2012, la empresa Y ejercita la opción a compra por una cuota final de 50.000 €, formalizándose la misma en la escritura firmada el 1 de enero de 2013, por lo que el precio de transmisión será 144.000 € + 50.000 € = 194.000 €.
23.- ¿CÓMO DEDUCIRTE LA PLUSVALÍA EN EL IRPF SI SE PAGA EN UN AÑO DISTINTO AL DE LA VENTA DE LA CASA?
La plusvalía sólo puede deducirse en el mismo ejercicio del IRPF en el que se declare la ganancia o pérdida patrimonial por la venta de la casa. Es decir, no es posible declarar la ganancia patrimonial en un ejercicio y deducir el impuesto de plusvalía en otro.
Por ejemplo: Si se vende un inmueble en diciembre de 2021 y se paga la plusvalía durante 2022, la operación deberá declararse en el IRPF de 2021, año de transmisión del inmueble. Y en esa misma declaración, deberá deducirse también, la plusvalía municipal pagada.
En este caso, podemos encontrarnos ante dos situaciones distintas:
- Que la plusvalía municipal se notifique al contribuyente antes de presentar la declaración de IRPF.
En este caso, podrá deducir en el IRPF el impuesto pagado para lograr reducir el valor de transmisión del inmueble. Recordamos que la ley del IRPF permite deducir los gastos y tributos que haya tenido que pagar el vendedor a la hora de declarar la venta de la vivienda en la declaración de la renta. Y es que lo que se tributa es la ganancia o pérdida patrimonial (diferencia entre el precio de adquisición y el precio de transmisión).
El hecho de que la plusvalía municipal se haya pagado en un ejercicio posterior al de transmisión del inmueble no es relevante, ya que lo que debe coincidir en el mismo ejercicio es la declaración de la ganancia o pérdida patrimonial y la deducción de la plusvalía municipal.
- Que cuando llegue el momento de presentar la declaración de la renta, el Ayuntamiento todavía no haya notificado la liquidación del impuesto, y por tanto no se haya podido pagar.
En este caso el contribuyente no podrá deducir en su IRPF el impuesto de plusvalía. Y ello, a pesar de que pudiera calcular o cuantificar cuál será su importe. Y es que, uno de los requisitos que exige la Ley del IRPF para deducir la plusvalía municipal (y cualquier otro gasto inherente a la transmisión) es que ésta se haya satisfecho.
Entonces ¿se pierde la posibilidad de hacerlo? ¿Cómo actuar en estos casos? El contribuyente puede solicitar la rectificación de la declaración de IRPF que tuvo que presentar sin incluir la deducción de la plusvalía pagada. Deberá esperar a que el Ayuntamiento le notifique la liquidación del impuesto de plusvalía municipal y una vez pague el tributo, podrá solicitar la rectificación del IRPF. El plazo para hacerlo es de cuatro años desde el último día con que contó para presentar la declaración de IRPF. Por tanto, el derecho a deducir la plusvalía municipal no se pierde. No obstante, el contribuyente tendrá que utilizar la vía de la rectificación de la declaración de IRPF, para poder llevar a cabo tal deducción.
24.- ¿QUÉ DEBO HACER SI QUIERO REALIZAR UNA CONSULTA O TENGO UNA INCIDENCIA RELATIVA A ESTE IMPUESTO?
Puede ponerse en contacto a través de las siguientes formas:
- Teléfono: 91.809.96.61
- Correo electrónico: rentas1@valdemoro.es
- Presencialmente: de lunes a viernes, de 9:00 a 14:00 h.
25.- ¿QUÉ ES LA CALCULADORA DE PLUSVALÍAS?
Es una calculadora estimativa que permite a los contribuyentes conocer si hay incremento de valor del terreno en la transmisión, y en ese caso, valorar cual es la base imponible más favorable a sus intereses y el resultado de la cuota a abonar.